Debitkarte
Bei einer Debitkarte greifst du auf dein vorhandenes Kontoguthaben beziehungsweise den verfügbaren Betrag deines Kontos zu. Die DKB Visa Debitkarte und die Wise-Karte sind beispielsweise Debitkarten.
 Family Nomads®
Debitkarte, echte Kreditkarte, Bargeld und Backup: Wir zeigen, welche Karten wir unterwegs unterscheiden, was DKB und awa7 voneinander unterscheidet, worauf wir bei Fremdwährungen und Kautionen achten und warum wir uns nie auf einen einzigen Zahlungsweg verlassen.
Im normalen Reisealltag brauchen wir selten eine klassische Kreditkarte. Viele Zahlungen erledigen wir mit Debitkarten oder direkt über das Smartphone. Trotzdem würden wir uns unterwegs niemals nur auf eine einzige Karte verlassen.
Eine Karte kann verloren gehen, gesperrt werden, an einem bestimmten Geldautomaten nicht funktionieren oder aus Sicherheitsgründen vorübergehend blockiert werden. Ist genau diese Karte dann der einzige Zugang zum eigenen Geld, wird aus einem kleinen Problem schnell ein großes.
Dazu kommen Situationen wie Mietwagen oder Hotelkautionen. Hier reicht eine Debitkarte nicht zwangsläufig aus, weil Anbieter je nach Bedingungen ausdrücklich eine echte Kreditkarte verlangen können.
Wir setzen auf mehrere voneinander unabhängige Zahlungswege: verschiedene Karten und Konten, etwas Bargeld und eine getrennte Aufbewahrung. Fällt ein Teil aus, bleibt ein anderer verfügbar.
Beide können beim Bezahlen fast gleich aussehen. Technisch steckt dahinter aber etwas anderes – und genau dieser Unterschied kann bei einer Mietwagenkaution plötzlich wichtig werden.
Bei einer Debitkarte greifst du auf dein vorhandenes Kontoguthaben beziehungsweise den verfügbaren Betrag deines Kontos zu. Die DKB Visa Debitkarte und die Wise-Karte sind beispielsweise Debitkarten.
Eine echte Kreditkarte arbeitet mit einem eigenen Kreditkartenlimit. Zahlungen werden gesammelt und später abgerechnet. DKB Visa Kreditkarte und awa7 Visa gehören in diese Kategorie.
Manche Mietwagenfirmen und Hotels akzeptieren eine Debitkarte, andere verlangen ausdrücklich eine Kreditkarte. Deshalb prüfen wir vor einer Buchung nicht nur Visa oder Mastercard, sondern auch den geforderten Kartentyp, den Namen des Karteninhabers und den benötigten verfügbaren Rahmen.
Genau deshalb sagt eine Formulierung wie „kostenlose Kreditkarte“ allein noch relativ wenig aus. Eine Karte kann keine Jahresgebühr haben und trotzdem durch Fremdwährungsentgelt, Automatengebühren oder verzinste Teilzahlung teuer werden.
Wir würden die Karten nicht pauschal in „besser“ und „schlechter“ einteilen. Sie lösen unterschiedliche Probleme: Die DKB Debitkarte gehört zu einem Girokonto, während DKB Kreditkarte und awa7 echte Kreditkarten sind.
Bei der DKB muss man zwei Karten unterscheiden: Zum Girokonto gehört eine Visa Debitkarte. Eine echte Visa Kreditkarte kann separat für aktuell 2,49 € pro Monat hinzugebucht werden.
Wenn du ohnehin ein zusätzliches Girokonto mit Visa Debitkarte suchst, kann die DKB interessant sein. Brauchst du zusätzlich eine echte Kreditkarte für Kautionen, lässt sie sich separat zum Konto hinzubuchen.
Beantragst du deine erste DKB Visa Kreditkarte bis zum 31.12.2026 und bezahlst innerhalb von sechs Wochen nach der Beantragung dreimal mit der Karte, jeweils für mindestens 5 €, erhältst du laut DKB 30 € Bonus. Die Gutschrift erfolgt ungefähr drei Monate nach der Beantragung.
Werbung · Affiliate-Link · für dich ohne Mehrkosten
Vom 21.09.2026 bis 01.11.2026 gibt es laut DKB 25 € Bonus, wenn im Aktionszeitraum ein DKB-Kinderkonto und ein Tagesgeldkonto für das Kind im Online-Prozess beantragt werden und die Aktionsbedingungen erfüllt sind. Für das Kinderkonto muss das Kind legitimiert werden, zum Beispiel über Geburtsurkunde oder Ausweisdokument. Falls erforderlich, muss auch der zweite Elternteil zustimmen beziehungsweise legitimiert werden. Die Auszahlung des Bonus erfolgt laut DKB bis zum 31.01.2027.
Werbung · Affiliate-Link · für dich ohne Mehrkosten
Die awa7 ist eine echte Visa Kreditkarte. Anders als bei der DKB musst du dafür kein neues Girokonto eröffnen: Die Abrechnung kann über ein bestehendes Referenzkonto erfolgen.
Wenn du dein bestehendes Girokonto behalten möchtest und dazu eine separate echte Kreditkarte für Reisen und mögliche Kautionen suchst, ist das Konzept der awa7 interessant.
Werbung · Affiliate-Link · für dich ohne Mehrkosten
| Kriterium | DKB Visa Debit | DKB Visa Kredit | awa7 Visa |
|---|---|---|---|
| Kartentyp | Debitkarte | Echte Kreditkarte | Echte Kreditkarte |
| Girokonto erforderlich | Ja, DKB Girokonto | Ja, DKB Girokonto | Nein, bestehendes Referenzkonto möglich |
| Kartengebühr | 0 € zum Girokonto | 2,49 € / Monat | 0 € Jahresgebühr |
| Fremdwährung | Mit Aktivstatus 0 € DKB-Entgelt; ohne Aktivstatus 2,2 % | 0 € DKB-Entgelt | 0 € Fremdwährungsgebühr |
| Bargeld Ausland | Mit Aktivstatus seitens DKB kostenlos; Betreiberentgelt möglich | Seitens DKB weltweit fast überall kostenlos; Betreiberentgelt möglich | Keine Abhebegebühr der Hanseatic Bank im Ausland; Betreiberentgelt möglich |
| Mindestabhebung | 50 € am Geldautomaten | 50 € am Geldautomaten | Anbieterbedingungen prüfen |
| Kreditrahmen | Nein | Ja | Ja, individuell |
| Apple / Google Pay | Ja / Ja | Ja / Ja | Ja / Ja |
| Für Kautionen | Akzeptanz beim Anbieter vorher prüfen | Echte Kreditkarte – Bedingungen und verfügbaren Rahmen prüfen | Echte Kreditkarte – Bedingungen und verfügbaren Rahmen prüfen |
| Besonders interessant | Girokonto + Reisekarte | DKB-Kundschaft mit Bedarf an echter Kreditkarte | Separate Kreditkarte ohne neues Girokonto |
Stand der Konditionen: September 2026. Konditionen können sich jederzeit ändern. DKB und awa7 sind auf dieser Seite Affiliate-Partner. Wenn du über einen gekennzeichneten Link einen Vertrag abschließt, können wir eine Provision erhalten. Für dich entstehen dadurch keine zusätzlichen Kosten.
Eine Karte mit 0 € Jahresgebühr kann trotzdem teuer werden, wenn offene Beträge über eine verzinste Teilzahlung zurückgezahlt werden.
Bei awa7 ist aktuell eine monatliche Rückzahlung von 3 % voreingestellt. Über App oder Online-Banking kann die Rückzahlungsrate verändert und auch auf 100 % gestellt werden.
Bei vollständigem und pünktlichem Ausgleich per Lastschrift fallen laut awa7 keine Zinsen an. Wer nach der anfänglichen zinsfreien Phase dagegen Teilbeträge zurückzahlt, zahlt auf den offenen Saldo Zinsen.
Welche Rückzahlungsrate ist eingestellt? Wann wird abgerechnet? Funktioniert der vollständige Ausgleich per Lastschrift? Und welcher Zinssatz gilt, falls doch in Teilbeträgen zurückgezahlt wird?
Beim Geldabheben im Ausland können mehrere völlig unterschiedliche Kosten entstehen. Deshalb schauen wir nicht nur darauf, ob der eigene Kartenanbieter eine Abhebegebühr verlangt.
Verlangt der Betreiber ein zusätzliches Entgelt, wird es normalerweise vor der Auszahlung angezeigt. Dann können wir entscheiden, ob wir die Abhebung bestätigen oder einen anderen Automaten suchen.
Außerhalb des Euroraums begegnet uns immer wieder dieselbe Frage: Soll der Betrag direkt in Euro oder in der jeweiligen Landeswährung abgerechnet werden?
Hinter der sofort angebotenen Euro-Umrechnung kann die sogenannte Dynamic Currency Conversion stehen. Dabei bestimmt der Anbieter der Umrechnung den verwendeten Kurs.
Wir wählen deshalb normalerweise die Landeswährung und lassen die Umrechnung über Kartenanbieter beziehungsweise Kartennetzwerk laufen.
In Polen wählen wir PLN statt EUR, in Tschechien CZK und in Ungarn HUF, wenn Terminal oder Geldautomat uns die Wahl lässt.
Für Mietwagen oder Hotels wird häufig ein Betrag auf der Karte reserviert. Genau hier kann eine echte Kreditkarte gegenüber einer Debitkarte einen Vorteil haben.
Trotzdem reicht es nicht, einfach irgendeine Kreditkarte dabeizuhaben. Der Vermieter kann verlangen, dass die Karte auf den Namen des Hauptfahrers läuft. Außerdem muss genügend verfügbarer Kreditrahmen für die Kaution vorhanden sein.
Manche Anbieter akzeptieren mittlerweile auch Debitkarten, andere ausdrücklich nicht. Deshalb prüfen wir vor der Buchung immer die konkreten Bedingungen des Vermieters und des gewählten Tarifs.
Credit oder Debit? Auf wessen Namen muss die Karte laufen? Wie hoch ist die Kaution? Reicht der verfügbare Kreditrahmen? Und gelten für den gewählten Tarif besondere Bedingungen?
Wise nutzen wir unter anderem für verschiedene Währungen und digitale Zahlungen. Die Wise-Karte ist allerdings eine Debitkarte und damit nicht dasselbe wie eine klassische Kreditkarte mit eigenem Kreditrahmen.
Deshalb betrachten wir Wise und eine echte Kreditkarte nicht als konkurrierende Lösungen. In unserem Reisealltag können sie sich ergänzen: Wise für bestimmte alltägliche Zahlungen und Währungen, eine echte Kreditkarte insbesondere dort, wo Credit verlangt wird oder ein zusätzlicher unabhängiger Zahlungsweg sinnvoll ist.
Wir leben dauerhaft unterwegs. Deshalb ist für uns wichtiger, dass unser gesamtes System funktioniert, als eine einzelne Karte zur vermeintlich besten Reisekarte zu erklären.
Im Alltag bezahlen wir viel digital. Wise nutzen wir unter anderem für verschiedene Währungen und digitale Zahlungen. Zusätzlich haben wir physische Karten verschiedener Anbieter dabei.
Dazu kommt Bargeld für Situationen, in denen Kartenzahlung nicht möglich oder unpraktisch ist. Eine echte Kreditkarte sehen wir vor allem als Ergänzung für mögliche Kautionen und als weiteren unabhängigen Zahlungsweg.
Drei Karten bringen wenig, wenn sie gemeinsam in derselben Geldbörse verschwinden. Deshalb gehört für uns zur Kartenstrategie auch, nicht alle Zahlungsmittel am selben Ort aufzubewahren.
Wenn du deinen Wohnsitz abmelden oder länger ohne klassische feste Wohnadresse unterwegs sein möchtest, würden wir wichtige Bank- und Kartenverbindungen möglichst vorher organisieren.
Banken und Kreditkartenanbieter haben eigene Anforderungen an Wohnadresse, Identitätsprüfung, Referenzkonto und Bonität. Eine spätere Beantragung kann deshalb komplizierter sein.
Bestehende Konten und Karten würden wir ebenfalls nicht vorschnell kündigen. Ein funktionierendes zusätzliches Konto kann unterwegs als Backup sehr wertvoll sein.
Erst das finanzielle Setup aufbauen und testen, dann über Kündigungen nachdenken. Ein jahrelang funktionierendes Konto lässt sich leichter behalten als unterwegs spontan ersetzen.
Werbung / Affiliate-Links: DKB und awa7 sind Affiliate-Partner von Family Nomads. Wenn du über einen gekennzeichneten Link etwas beantragst oder abschließt, erhalten wir möglicherweise eine Provision. Für dich ändert sich der Preis dadurch nicht. Welche Karte zu deiner persönlichen Situation passt, solltest du anhand der jeweils aktuellen Bedingungen selbst prüfen.
Konditionen, Gebühren, Zinssätze, Aktionen, Verfügbarkeit und Annahmekriterien können sich ändern. Die Angaben auf dieser Seite wurden zuletzt im September 2026 geprüft. Prüfe vor einer Beantragung trotzdem die aktuellen Angaben direkt beim jeweiligen Kartenanbieter. Dies ist keine Finanz-, Steuer- oder Rechtsberatung.
Konten, Karten, Bargeld und Währungen in unserem Reisealltag.
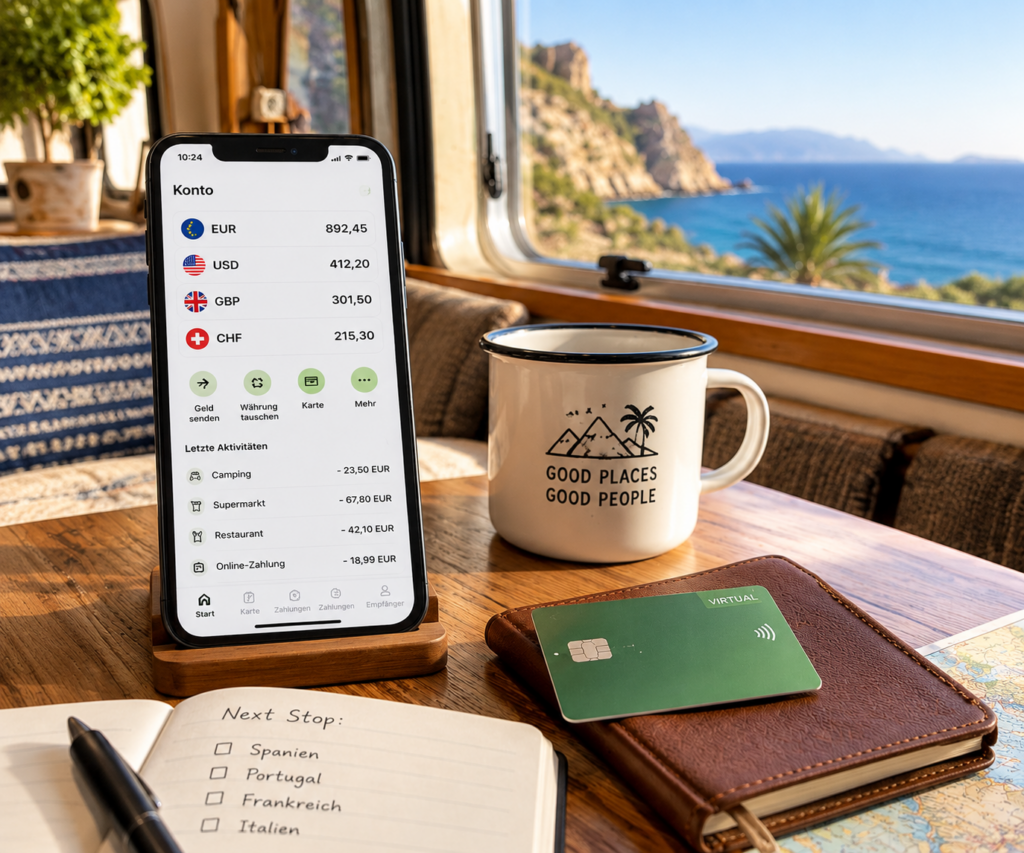
Wie wir Wise für verschiedene Währungen und digitale Zahlungen nutzen.
Adressen, Nachweise, Konten und Backups beim ortsunabhängigen Leben.